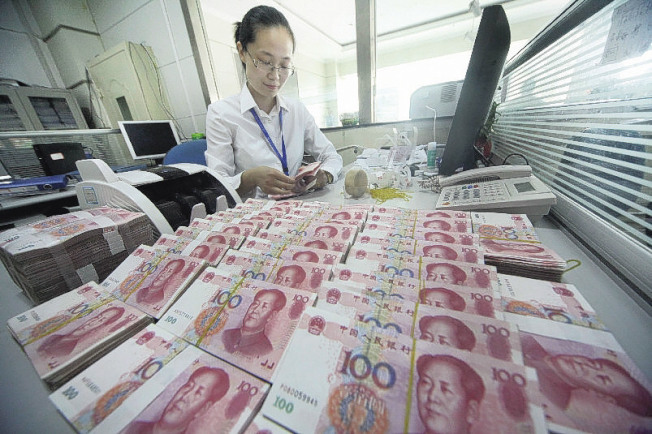
(本報訊)中國居民的存款率正在下滑。中國人民銀行近期數據顯示,今年8月,中國金融機構各項存款餘額年增8.3%。在此之前的39年,中國金融機構各項存款餘額年增率從未跌破9%。
據報導,與存款增速的整體下滑相比,居民存款增速下滑更為嚴重,從2008年到2018年,城鄉居民10年間的存款增速從18%下滑到7%左右。
消費與理財觀念的改變是造成存款率下滑的原因。雖然居民人均可支配收入逐漸增加,但日常消費、理財和購房,使居民愈來愈不重視儲蓄。
中國國家發改委和商務部資料,2018年上半年,中國社會消費品零售總額為人民幣18兆元,年增9.4%,最終消費對經濟成長的貢獻率為78.5%,比上年同期提高了14.2個百分點,成為經濟成長的主要拉動力。
8月份,全國社會消費品零售總額達到3兆1542億元,年增9%,增速較7月份又加快了0.2個百分點。
不過,居民收入增速卻趕不上消費的增速。中國國家統計局最新資料顯示,上半年全國居民人均可支配收入1萬4063元,年增6.6%,雖然仍呈現平穩成長,但小於9.4%的消費增速。
想增加收入,居民對理財的需求大增,體現在貨幣基金行業的「爆發式」成長。據金融資料分析服務商Wind的統計資料,2017年年底貨幣基金資產規模為7.1兆元,今年以來貨幣基金規模一路走高,到8月已達8.4兆元。
高居的房價也是居民存款的另一大重要流向,頭期款和月供支出,快速消耗了家庭儲蓄。
中國各家銀行今年發布的半年報數據顯示,2 6家上市銀行中,共有1 9家銀行房地產行業貸款餘額高於去年同期,且以中小銀行為主,尤其是上半年三、四線城市的個貸明顯成長。
中國央行8月金融統計資料顯示,8月份人民幣貸款增加1.28兆元,分部門看,住戶部門貸款增加7012億元,其中,短期貸款增加2598億元,中長期貸款增加4415億元。
不久前,中國國家金融與發展實驗室理事長李揚公開表示,「中國居民很快就會成為一個赤字部門,後果很嚴重」,引發關注。
報導說,居民儲蓄率過快下降可能會引發金融風險及連鎖效應,如果居民儲蓄率的下降幅度過於明顯,將會加大整個社會的債務償還壓力,使金融體系變得更加難以承受風險。
 數據顯示,中國留守在家的老人數量正逐年增多,除了沒有子女在身邊照料外,留守老人養老面臨的最大難題就是沒有退休金,他們只能靠土地或住房維持生活,一旦失去勞動能力,也就失去了生活來源。 因此以土地或住房流轉支撐農村養老,即「以地(房)養老」,讓只有房子、沒有生活費的老人,可以向銀行貸款有錢安享晚年,是許多老年人養老資金來源的一種重要方式,藉此方式能有錢請到無能力或無時間照顧長者的兒女,也是老人自救的一種方式。
 香港明報報導,湖北萬松街機場社區居委會開辦項目名曰「親情互換,空巢不空」,讓獨居長者讓出一間空餘房間予年輕人免費居住,大學生或職場新人每週抽出固定時間陪伴老人,彌補獨居老人孤寂感之餘。有人照顧老人家日常生活,又幫到有經濟困難的年輕人解決租房問題,目前已有47組人參加這個項目。64歲姚順建中風後半身不遂,以前總是獨居在家足不出戶;3個月前和24歲河南青年馮露晨簽訂「親情互換」協議後,大讚項目令帶給他很多歡樂:「讓我走出了家門與別人接觸,他們不是親人勝似親人。」
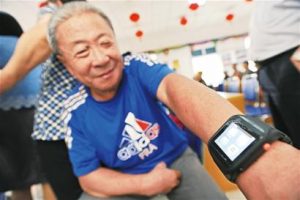 如今,智能科技一步步充實著這個世界,智能科技不僅投放在年輕人的市場,還投在老年人市場,目標於智能健康養老,幫助老年人更好地適應這個科技化智能化的社會,同時最重要的還是保障老年人的健康與安全。老年人通過購買這些產品,讓自己可以安心在家養老,同時也減輕兒女照顧上的時間。
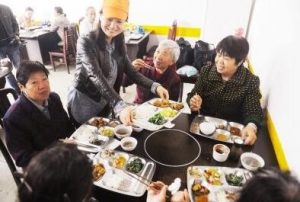 陝西西安閻良區推出「共享養老」計劃,長者可獲得免費家政照顧,參與計劃的義工可領取報酬或「儲存服務時數」,他日自己家中老人需要服務時,可以換取「對等」服務。

 俗話說:錢不是萬能的,但沒有錢是萬萬不能的。成功創業和擴張的關鍵之一,就是獲得來源安全且能滿足需要的資金。因為只有積累足夠的資金,才是無後顧之憂地開啟業務的前提。但是,許多新企業家的不難發現,募集足夠的資金可能並不是那麼的容易。 事實上,這可能是一個複雜且令人沮喪的過程。 本篇將重點介紹小企業如何籌集資金,並解釋如何準備貸款計劃。
 銀行和信用社是最常見的資金來源,如果能夠證明自己的業務建議是健全的,銀行和信用合作社將為您提供貸款。