• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • 主頁
  • 關於本網站
  • 聯繫
  • 姊妹刊Northwest Asian Weekly
  • Asia Pacific Cultural Center

西華報 Seattle Chinese Post

西華報

ad_WADOH_Stay_Safe

  • 美國新聞
  • 本地新聞
  • 亞太文化中心
  • 社區活動 / 文藝訊息
  • 特別活動
  • 分類廣告

退休

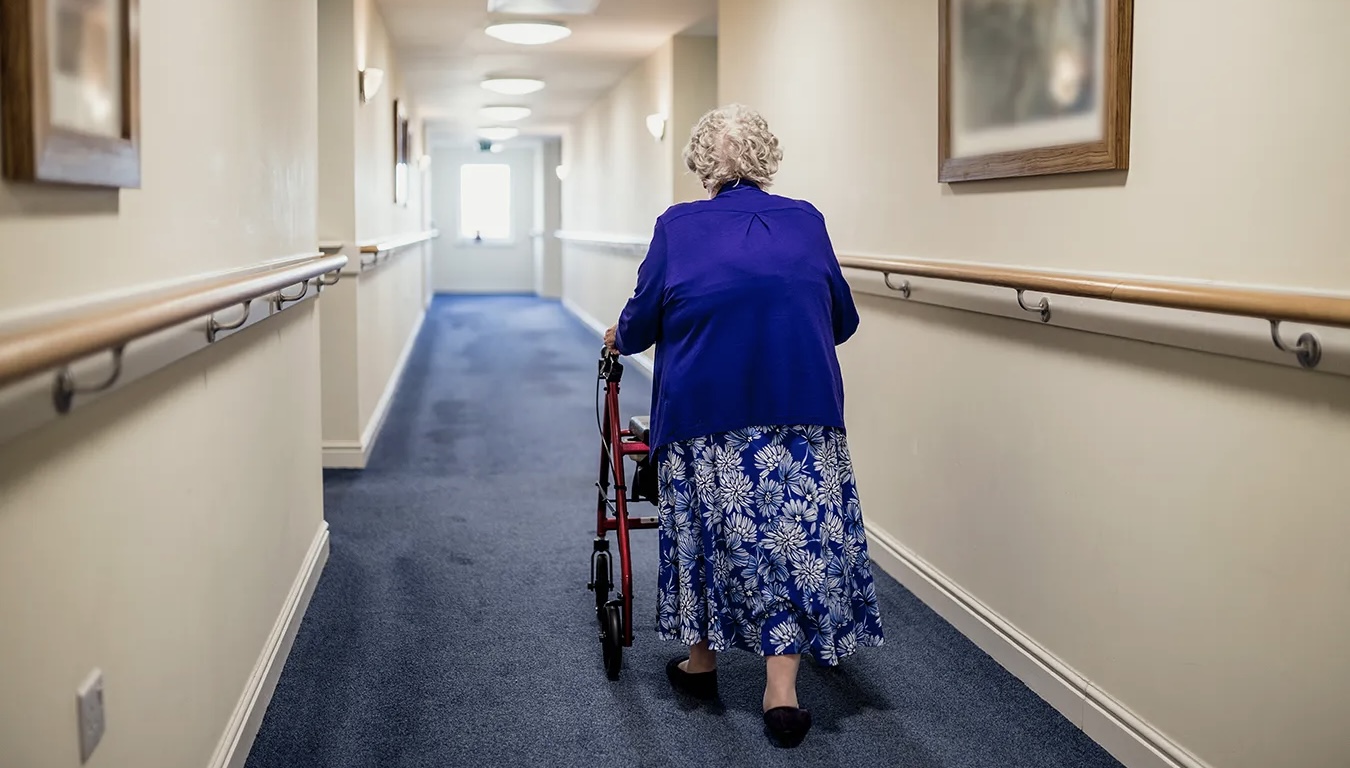
美國1000萬老年人陷入貧困

October 2, 2026 by WA Chinese Post Leave a Comment

越來越多的美國人在晚年陷入貧困。據雅虎財經報導,美國人口普查局最新發佈的貧困報告顯示,儘管去年美國家庭整體貧困率有所下降。但老年群體的境遇恰恰相反。

美國退休人員協會基金會(AARP Foundation)的分析顯示,65歲及以上美國人的貧困率已連續五年攀升,自2019年以來漲幅約45%,在所有年齡組中最高。

這意味著美國目前有超1000萬老年人生活在貧困之中,而七年前這一數字僅為510萬。

美國退休人員協會基金會主席克萊爾·凱西表示:「沒有任何其他年齡組出現相同趨勢,這應當引起我們高度警惕,情況令人擔憂。」

美國退休人員協會基金會的數據顯示,低收入老年群體中僅有四分之一可以參與單位退休儲蓄計劃,而且多數人收入微薄,無力存錢。

近期研究顯示,近半數美國人退休儲蓄不足10萬美元;其中近兩成完全沒有退休存款。

美國財經媒體Investopedia對美聯儲數據分析指出,美國大約1160萬戶65歲及以上戶主,既沒有退休賬戶,也沒有養老金,佔總數近三成。

阻礙儲蓄的因素包括:醫療支出、通脹、長期照護費用、工資漲幅跟不上開支增長以及個人債務。這使得許多老年人只能依靠社會保障金維持生計。

美國社會保障管理局的數據顯示,一名低收入勞動者65歲退休,每年領取的福利金僅僅略高於1.5萬美元,低於美國聯邦貧困線。

人口普查數據存在滯後性,無法反映當下狀況,而高通脹與油價上漲進一步加重了困難老人的生存壓力。

美國退休人員協會調研顯示,三分之一低收入老年人拿不出100美元應急資金,該比例較春季的28%繼續上升;超過半數無力承擔500美元的突發支出。

50至64歲低收入群體的財務壓力最為突出,他們只能盡可能多打工維持收支平衡。在有工作的低收入老年群體里,近三分之二除主業外至少還有一份有償兼職。

對於美國的獨自租房者而言,其貧困線標準約為年收入1.9萬美元。去年50歲以上女性的貧困率高於同齡男性;65歲及以上女性貧困率接近17%,這一數字「著實驚人,值得所有人關注」。

這個問題早在職業生涯階段就已埋下隱患。美國退休保障研究所執行主任丹·杜南表示:「女性往往終身收入偏低,儲蓄機會更少,等到退休時處境已然不利。老年貧困是多重風險不斷累積的結果,並非個人決策失誤。」

事實上,貧困的苗頭遠在65歲之前就已顯現。美國有超過700萬50至60歲出頭的人群已經處於貧困狀態,很多人以為50多歲是收入巔峰期,事業達到頂點。但普查數據顯示,臨近傳統退休年齡的50至64歲這一群體,統計數字呈現出截然不同的現實。

杜南補充說,一場突發事件就可能引發持續多年的連鎖困境。「市場下行、疾病纏身或是照料他人產生的開支,都可能耗盡積蓄。而女性通常壽命更長,往往只能獨自依靠僅剩的資金維持多年生活。」他說。

Filed Under: 新聞, 美國新聞 Tagged With: AARP, 人口普查, 美聯儲, 貧困率, 退休, 退休賬戶, 通脹, 養老金

2032年社安金真的可能每月少領500美元嗎?

September 25, 2026 by WA Chinese Post Leave a Comment

最近美國媒體出現一個令人擔心的消息:「社會安全金(Social Security)告急,數千萬美國人2032年可能每月少領約500美元。」這到底是真的嗎?

答案是:有這個財務風險,但「每個人少領500美元」並不正確。

美國社會安全退休福利主要由薪資稅支持。由於美國人口老化、退休人口增加,而工作人口相對減少,Social Security 長期支出已經高於收入,退休信託基金的財務壓力越來越大。根據2026年6月公布的Social Security Trustees年度報告,退休及遺屬保險基金(OASI)預計在2032年第4季耗盡儲備金。如果國會在此之前沒有採取任何改革措施,當時現有收入只能支付約78%的應付福利,也就是可能出現約22%的福利缺口。那麼,為什麼新聞又說「24%、每月500美元」?

這個數字來自非營利組織「聯邦預算問責委員會」(CRFB)的進一步分析。該分析以不同的財務假設估算,如果到2032年仍沒有改革,退休人士可能面臨約24%的全面福利削減,平均每位受益人每月可能少約500美元。

但是,500美元只是全國平均估算,不是政府規定每個人固定少500美元。例如,如果一個人目前每月領2,000美元,假設減少24%,大約會少480美元;如果目前領3,000美元,減少24%則約少720美元。因此,每個人的實際影響會不同。

華盛頓州情況如何?對華盛頓州居民來說,這個問題尤其值得注意。CRFB的分析估計,如果真的發生大幅削減,華盛頓州受益人的平均月福利可能減少約531美元。但同樣要強調,這是「假設沒有改革」下的估算,不是華盛頓州已經決定要扣掉531美元。

現在已經領社安金的老人需要擔心嗎?需要關心,但不需要現在就恐慌。首先,2032年還有時間,國會仍然可以修改Social Security的財務制度。可能的方法包括提高部分收入者的薪資稅、提高或調整課稅上限、改變福利計算方式,或採取其他增加收入、控制支出的措施。

其次,所謂「信託基金耗盡」並不代表Social Security從此沒有錢,也不代表退休人士一分錢都領不到。即使沒有任何改革,薪資稅仍會繼續流入;目前官方預估,在2032年退休基金儲備耗盡後,仍有足夠收入支付約78%的應付福利。因此,對現在已經退休、正在領Social Security的人來說,真正值得關注的不是「下個月會不會突然少500美元」,而是國會能不能在2032年前找到長期解決財務缺口的方法。

Social Security是數千萬美國退休人士的重要生活來源。這項問題越晚處理,未來需要做的調整就可能越大。對退休人士而言,最重要的是了解真實情況,而不是被「每個人少500美元」這類標題嚇到。

一句話總結:2032年可能面臨福利削減是真實的財務風險;「平均少500美元」是估算,不是已經通過的政策,而22%至24%的差異,也取決於所採用的計算方式與假設。

(維基百科/百度百 科/ AI Overview / 網路國家基本資料整合編撰)

Filed Under: 社區活動 / 文藝訊息, 首要 Tagged With: OASI, 社安金, 社會安全金, 退休

社安金告急 數千萬美國人或面臨每月少領$500

September 5, 2026 by WA Chinese Post Leave a Comment

對於數千萬依賴社會安全金(Social Security)生活的美國人來說,未來可能少拿一筆錢,而且金額並不小——平均每個月或將減少約500美元。

社安金是美國聯邦政府向符合條件的人發放的每月福利,主要惠及退休人士、殘障人士以及因配偶去世而領取遺屬福利的人。這項福利也是許多家庭退休後的重要收入來源。

但如今,這項關係到數千萬美國人的福利計劃正面臨越來越大的資金壓力。根據社會安全局(SSA)的預測,社安金信託基金可能在2032年之後出現資金不足。

目前,全美有超過7100萬人依賴社安金。對不少退休人士和其他受益人來說,這筆錢不僅是一項福利,更是每個月支付房租、房貸、醫療費和日常生活開銷的重要收入來源。

社會安全局表示,如果現有資金耗盡,屆時信託基金可能只能支付原定福利金額的78%。

換句話說,如果國會未能及時採取措施填補資金缺口,未來受益人可能不得不面對福利削減。按照目前的估算,平均每人每月可能少拿約500美元,一年下來就是數千美元的收入減少。對於依賴社安金維持生活的家庭來說,這並不是一個小數目。

對此,阿肯色州共和黨眾議員Steve Womack在接受Politico採訪時直言:「這場災難一定會發生。」他指出,國會可能必須在未來幾年內拿出解決方案。「也就是說,最早再過六年,我們就必須制定出一個解決方案。當然,我一直認為,這個問題現在就應該著手處理,至少應該從現在開始採取行動。」

隨著公眾對社安金未來的擔憂不斷升溫,國會近期也陸續提出多項旨在解決社安金長期資金問題的法案。不過,截至目前,相關立法仍沒有一項真正獲得通過。

今年7月,8名參議員共同提出兩黨合作法案《Promise Act》,試圖建立一套機制,推動國會制定長期解決方案,以確保社安金體系未來至少50年保持財務穩定。

作為該法案的共同發起人之一,參議員Thom Tillis表示:「我不會假裝大家已經就解決方案達成共識,但數字不會騙人:國會拖得越久,能夠選擇的好方案就越少。這也是為什麼我很自豪支持這項立法。」

就在此前的6月,兩名眾議員提出了《兩黨社會安全委員會法案》(Bipartisan Social Security Commission Act),計劃成立一個專門委員會,對社安金面臨的資金和長期償付問題進行研究,並提出相應的解決方案。

此外,《Social Security 2100 Act》也於今年6月再次被提出。該法案一方面計劃提高社安金福利,另一方面則希望通過提高高收入人士繳納的社安稅,為社安金體系增加資金,從而改善項目長期面臨的財務壓力。

這項法案最早於2017年提出。根據最新版本,目前及未來的新受益人都將獲得約2%的福利增加,同時還將調整社安金年度生活成本調整(COLA)的計算方式,並對現有福利結構作出其他修改。

其中一項重要變化,是將最低社安金福利提高至聯邦貧困線的125%。此外,COLA的計算方式也將從目前使用的城市工薪階層消費者價格指數(CPI-W),改為更加側重老年人消費支出的消費者價格指數(CPI-E)。

目前,社安金每年的COLA主要根據CPI-W計算。該指數主要反映工作年齡人口,尤其是工薪階層和文職人員的消費支出變化,涵蓋食品、住房、能源、交通和醫療保健等方面。

相比之下,CPI-E是針對62歲及以上人群設計的通脹衡量指標,更加關注老年人在日常生活中實際面臨的消費成本。

一些倡導者認為,如果未來將COLA改用CPI-E計算,可能更有利於社安金領取者,因為這一指標更加貼近老年人的實際生活成本,而不是主要依據勞動人口的消費習慣來衡量物價變化。

不過,非黨派老年人權益倡導組織「老年公民聯盟」(TSCL)認為,這項法案最終獲得通過的可能性並不高。

TSCL執行主任Shannon Benton表示:「雖然《Social Security 2100 Act》在本屆國會獲得通過的可能性不大,但它應該獲得通過。這項法案可以說是社會安全改革的‘黃金標準’,其中提出的多項改革,也符合美國老年人的主要訴求。」

無論最終哪項方案獲得通過,社安金未來如何改革,都將直接影響領取者的退休收入。對於在美國生活的華人來說,這同樣是值得關注的問題。

Filed Under: 新聞, 美國新聞 Tagged With: SSA, 社安金, 福利, 退休

對The U.S. can’t fund Medicare的解讀

September 5, 2026 by WA Chinese Post Leave a Comment

如果川普總統所說的 「The U.S. can’t fund Medicare(美國無法負擔 Medicare)」,代表的是一種未來政策方向,而不是單純談論節省浪費或打擊詐欺,那麼對美國人民可能產生以下幾項重要影響。不過,目前Medicare 並沒有停止運作,也沒有宣佈取消民眾的福利;較值得關注的是政府已宣佈將提前結束一項用來穩定 Medicare Part D(處方藥保險)保費的補助計劃,部份長者未來可能面臨保費上升。

Medicare 是美國 65 歲以上長者最重要的醫療保險,約有數千萬人依賴它支付住院、看診及藥物費用。如果未來聯邦政府減少補助或縮減支出,可能出現:每月保費提高、自付額(Deductible)增加、部份醫療項目給付縮減、處方藥費用增加。對固定收入的退休人士而言,生活壓力將明顯增加。

Medicare 一直是美國最敏感的公共政策之一。支持縮減政府支出的人認為:美國債務持續增加、必需控制福利支出、應減少浪費、詐欺與不當支付。反對者則認為Medicare 是退休生活的重要保障、不應因財政壓力而削弱長者醫療權益、可透過其他方式改善財政,而非降低保障。因此,Medicare 很可能繼續成為未來國會與選舉的重要焦點。

中產階級退休族受影響最大

很多人以為只有低收入者才依靠 Medicare,其實並非如此。許多退休教師、公務員、小企業主、一般上班族退休後,都主要依賴 Medicare。如果保障縮水,中產階級反而最容易受到衝擊,因為他們收入不足以完全自費,又不一定符合其他補助資格。

川普曾表示,部份社會福利應交由各州自行負責,而聯邦政府應更專注於國防等核心職能。若朝此方向發展:財政充裕的州(如華盛頓州、加州)可能維持較好的福利。財政較弱的州則可能提供較少醫療補助。如此一來,不同州居民享有的醫療保障可能差距更大。

而保險公司可能提高保費、調整方案,部分醫院也可能重新評估接受 Medicare 病人的比例。近來政府決定取消 Medicare Part D 的保費穩定補助,就是一個市場調整的例子。官方表示,大多數人的保費增加將控制在有限範圍內,但實際情況仍要等正式費率公佈。

對華人長者有何影響?

Medicare 目前仍是美國退休人士最重要、也是最難被取代的醫療保障。未來真正需要關注的,不是它會不會消失,而是它的保障內容是否會逐步調整,以及個人的保費與自付醫療費用是否增加。

大西雅圖及全美許多華人長者都依靠 Medicare。如果未來保費、自付額或藥費提高,家庭開銷可能增加。不過,截至目前為止,已經領取 Medicare 的民眾並沒有被宣佈取消福利;真正值得持續關注的是未來國會是否通過新的醫療改革,以及行政部門是否推出更多支出調整措施。對於華人社區而言,現階段最重要的是不必因一句政治發言而恐慌,但也不要掉以輕心。

Filed Under: 特色文章, 首要 Tagged With: Medicare, 保險, 川普總統, 華人, 西雅圖, 退休

華州7月起多項新規生效

July 3, 2026 by WA Chinese Post Leave a Comment

從7月1日起,華盛頓州多項新法正式生效,涉及交通、稅收、退休福利、房貸、醫療和地方政府財政等多個領域。

燃油稅九年首漲

華盛頓州汽油稅將於7月1日起每加侖上調6美分,從目前的每加侖49.4美分升至55.4美分,這是華州九年來首次上調汽油稅。柴油州稅也將於同日每加侖上調3美分,升至58.4美分。

此外,現行燃油稅率今後將按通貨膨脹率自動調整。自2026年7月1日起,汽油稅和柴油稅將每年按約2%的幅度自動上調。

數據中心優惠縮減

州參議院第6231號修正案(ESSB 6231)終止各現有數據中心享有的銷售稅和使用稅(Sales and Use Tax)減免優惠。新建數據中心仍可申請稅收減免,但現有的數據中心將無法再享受更換伺服器設備的稅收優惠。

該修正案生效之際,正值政府對人工智能(AI)數據中心審查力度加大,尤其是其對當地水資源供應、噪音污染等方面的不利影響。本月初,西雅圖市議會一致通過兩項決議案,臨時暫停新建大型數據中心,以評估其對電力系統、基礎設施、環境及經濟的影響。

房貸利息優惠收緊

州眾議院第2089號替代法案(SHB 2089)對房貸利息收入(Mortgage Interest Income)的企業營業稅(B&O Tax)減免做出新規定,取消以貸款機構經營州數作為享受該稅收優惠的資格標準,改以金融規模作為門檻。

目前,華州房貸機構若在10個或更少州開展業務,可扣除其住宅房貸利息收入。根據新法,自2026年7月1日起,僅年度房貸發放總額低於100億美元的貸款機構,方可繼續享受這項稅收優惠。

因取消部份稅收優惠而增加的稅收收入,將用於州政府的野火預防與消防工作。

州稅制度生變

州參議院第6346號修正替代法案(ESSB 6346)對華州多項稅法做出調整,內容涉及醫院附屬診所的臨時人員配置、部份應稅業務定義,以及免除部分面向學校和圖書館零售服務的銷售稅與使用稅。

該法案還納入「百萬富翁稅」(Millionaires Tax)新制,自2028年起,對年收入超過100萬美元的部分徵收9.9%的稅,首筆稅款預計於2029年申報繳納,但該稅制目前正面臨法律訴訟及可能的公投挑戰。

此外,該法案還擴大「勞工家庭稅收抵免」(Working Families Tax Credit)適用範圍,提高小企業B&O稅抵免額度,調高B&O稅申報門檻,並為高營收企業增加B&O附加費(B&O Surcharges)部分豁免。

自2029年起,該法案還將部分取消特定專業服務的銷售稅,並對尿布、非處方藥和個人衛生用品免徵相關稅項。

遺產稅制微調

州參議院第6347號法案(ESB 6347)恢復2025年7月之前的州遺產稅稅率,根據應稅遺產價值不同,稅率介於10%至20%。

法案同時修改遺產稅申報門檻所適用的免稅額,並更新符合條件的家族企業遺產可享受的最高扣除額。該法案已於2026年6月11日生效,適用於2026年7月1日或之後去世者的遺產。

地方稅收自主權擴大

州眾議院第2442號修正替代法案(ESHB 2442)允許各地方政府為公共衛生診所開徵房產稅(property tax levies)或提高現有房產稅稅率。

該法案還允許地方政府將現有財政收入用於新的用途,包括將房地產消費稅(Real Estate Excise Tax)收入用於整治問題房產(Nuisance Properties),將當地租車稅(Rental Car Taxes)用於刑事司法,以及將住房稅收收入(Housing Tax Revenue)用於可負擔住房的修復、租賃補助及日常運營等方面。

此外,法案還允許地方政府利用地方稅收為兒童及家庭提供援助,但這一條款於2027年1月1日生效。

退休與醫療新規

退休金上調:根據州參議院第5862號替代法案,公共僱員退休系統計畫一與教師退休系統計畫一中的退休人員,將獲得一次性基於生活成本3%的調整,每月增額上限為110美元。

救護車費用限漲:州眾議院第2531號法案(HB 2531)將年度救護車服務提供者品質保障費鎖定在2025年7月4日實施的現行水準,並由州醫療保健管理局依據資金餘額,調整服務提供者的附加費率。

護理師職稱更新:州眾議院第2339號替代法案(SHB 2339)更新高級執業註冊護理師的專業職稱,並允許部分已取得認證的註冊麻醉護理師,在未事先取得處方權的情況下繼續使用特定藥物。

Filed Under: 新聞, 本地新聞 Tagged With: 交通, 房貸, 汽油, 燃油稅, 稅收, 華州, 退休, 退休福利, 醫療

美國人正拋棄「65歲退休」 有些人80歲還在工作

April 9, 2026 by WA Chinese Post Leave a Comment

過去兩年里,在採訪200多名80歲以上仍在工作的人,以及數十名在30多歲或40多歲就提前退休的年輕人以後,發現無論是為了生存還是為了追求自由,美國人正在重新定義「工作」與「退休」的意義。

對於82歲的堪薩斯州居民Brian Burdick來說,工作是他人生中最意外的樂趣之一。

Brian早年從事航空零件製造和保險銷售。然而,50多歲時受的傷、代價高昂的離婚、妹妹的去世以及一場房屋火災,耗盡了他的積蓄。為了「活下去」,他不得不去開校車,晚上還在百貨公司兼職。

如今,他依然開著校車。28美元的時薪加上每月的社保支票,讓他的生活終於喘了口氣。現在的他,工作不再僅僅是為了錢,更是為了能參與到成千上萬年輕人的生活中。

「我教過自閉症兒童說話,也對付過整個系統里最難管的孩子,並改變了他們中的很多人,」Brian說。「我曾看過一篇文章講如何擁有幸福的生活:有愛的人,有事可做,有所期待。現在,我有了起床的理由。」

根據人口普查數據分析,美國80歲以上人群中,有4.2%仍在工作,高於2010年的3%。75歲以上的勞動力是所有年齡段中增長最快的。

81歲的Vicki Vosper-Fenton則代表了硬幣的另一面。她在40歲時重返校園成為一名咨詢師,63歲時攢下了一筆可觀的積蓄。但她並沒有選擇打牌養老,而是依然身兼兩職:在線教師和教會的家譜學家。「以任何身份服務他人,都能給我的生活帶來快樂,讓我保持年輕,」她說,「我決定在心理上保持55歲狀態。我不去老年中心,因為我太年輕了。」

當然,並非所有高齡工作者都如此輕鬆。許多人在凌晨4點起床或工作到半夜,忍受著體力勞動的痛苦,他們流著淚感嘆命運的不公。但即便如此,他們依然希望通過工作證明自己的價值,成為子孫的榜樣,或者僅僅是為了不讓自己像那些完全停止工作的朋友一樣迅速衰老。

在年齡譜系的另一端,FIRE運動(Financial Independence, Retire Early,即財務獨立、提前退休)正在年輕人中勢如破竹。

37歲的Ewa Linn在2025年只工作了大約四分之一的時間。「時間是最稀缺的資源,」Ewa說,「而回憶會產生紅利。」

在大流行初期失業後,Ewa和丈夫開始踐行FIRE理念。他們在高昂的新澤西州將儲蓄率提高到了65%-75%,還清債務,並通過「以房養房」(買下一處房產,自己住一部分,其餘出租)來增加收入。他們將錢投入指數基金,存滿401(k)和IRA賬戶,並嚴格控制開支。到2024年,他們實現了FIRE目標,不再「必須」工作。「以前我們什麼工作都接,在老鼠賽跑中掙扎。現在我們不需要了,」Ewa說。「我們只對令人愉快的客戶和能帶來成就感的項目說‘是’。」

《財務自由》(Financial Freedom)一書的作者Grant Sabatier在30歲時就退休了。他認為,職業生涯的殘酷磨練往往讓人沒有空間去實現個人成長。「很多老年人會說,‘我希望我能花更多時間陪伴家人,或者我希望我沒有那麼拼命工作,而是多去旅行。’FIRE運動中的很多人已經內化了這些教訓,」Grant說。

31歲的Meg Nichols已經體驗了兩次「迷你退休」。她在灣區一家食品科技初創公司工作時,將稅後儲蓄率保持在驚人的70%左右。2023年,她辭去工作,開始了歷時近三年、跨越54個國家的背包旅行。由於復利的魔力和每月控制在3000美元以下的開支(比她在舊金山的生活費還低),當她旅行歸來時,她的淨資產甚至比離開時增加了20%。「通過實現‘Coast FI’(即早期積累了足夠的投資,只需依靠復利增長,無需再存錢就能養老),我讓自己的生活有了選擇的餘地,」Meg說,「工作不再是為了薪水。」

無論是被迫在80歲繼續開校車,還是在30歲就帶著豐厚積蓄環遊世界,這兩個群體都對傳統的「65歲退休」模式感到幻滅。

經濟困境、對就業市場的恐懼、壽命的延長、以及住房和育兒成本的飆升,都在打破舊有的生活節奏。但這兩代人也有一個共同點:他們都認為,工作不應該僅僅是達到目的(賺錢養老)的手段,它本身就應該是生活意義的一部分。

如果人生的大部份時間都無法享受,那還有什麼意義?如果僅僅是指望到了65歲一切都會自動變好,那也是不切實際的幻想。

對於生活在這種轉變中的人們來說,65歲越來越像一個過時的基準。受訪者們表示,給「應該」退休的時間設定一個任意的數字,只會讓人產生挫敗感。沒有在平均年齡退休並不丟人,到了特定年齡被強制退休也不合理。

「生活是不可預測的,」許多受訪者感嘆。計劃在65歲退休,卻發現夢想被突發事件或裁員擊碎,這種打擊是毀滅性的。無論是通過早期的極端犧牲換取自由,還是推著助步車繼續在崗位上發光發熱,找到工作之外或之中的「目標感」,才是通往美好生活的最重要的一步。

Filed Under: 新聞, 美國新聞 Tagged With: 401(k), IRA, 工作, 財務自由, 退休

華州的宗教飬老院文化

March 27, 2026 by WA Chinese Post Leave a Comment

在美國,宗教背景的養老院是一種歷史悠久的長者照護模式,其中又以天主教機構最具規模與傳統。從19世紀移民潮開始,修女會與教會慈善機構便在各地建立老人之家、醫院與孤兒院,形成今日仍然存在的「宗教養老院文化」。而在華盛頓州與西雅圖地區,這種傳統也留下了深刻的社會足跡。

其中最具代表性的例子之一,是位於西雅圖西區的 Providence Mount St. Vincent(俗稱“The Mount”)。這座長者社區由天主教「仁愛修女會」(Sisters of Providence)於1924年創立,最初名為「聖文生老人之家」(St. Vincent Home for the Aged)。一個世紀以來,它持續提供長者住宅、護理照護與復健服務,如今可同時服務約400位長者,並設有跨世代學習中心,讓幼兒與長者共同活動,形成特殊的社區文化。

另一個與天主教體系相關的照護機構是位於西雅圖的 Catholic Community Services of Western Washington – Randolph Carter Center。這個由天主教慈善體系建立的社會服務機構,長期為弱勢族群提供住房、長期照護與社區服務。天主教社會教義強調「服務最弱勢者」,因此不少宗教養老院同時也照顧低收入或無家可歸的長者。

華盛頓州的天主教醫療與長照體系也延伸到州內其他城市。例如奧林匹亞的 Providence Mother Joseph Care Center,同樣屬於天主教非營利機構,提供長期護理與復健服務,並強調「尊重人的尊嚴與整體身心照護」。

在西雅圖市區,許多退休社區雖然不是宗教機構,但與宗教養老院形成互補。例如Mirabella Seattle 或Bayview Retirement Community。這些現代化退休社區提供獨立生活與護理服務,而宗教機構則更強調精神關懷、信仰生活與社群支持。

從全美角度來看,宗教養老院文化具有幾個共同特點。首先,多數由修女會或宗教慈善機構創立,歷史往往超過百年。其次,雖然具有宗教背景,但通常向所有信仰人士開放。最後,宗教養老院往往強調「身心靈整體照護」,除了醫療與生活服務,也提供彌撒、祈禱與臨終關懷。

在西雅圖這樣多元文化的城市,宗教養老院不僅是長者照護機構,也是一種社區文化的延續。從修女創辦的老人之家,到今日整合醫療、住房與社會服務的長照網絡,宗教機構在美國老人照護史上仍扮演重要角色。對許多長者而言,這些機構不只是「養老院」,更是一個在晚年仍能保有信仰、尊嚴與社群連結的家。

Filed Under: 特色文章, 首要 Tagged With: 天主教, 宗教, 美國, 華盛頓州, 退休, 養老院

美國401(k)退休帳戶因財務困難而提取升至歷史新高

March 20, 2026 by WA Chinese Post Leave a Comment

根據Vanguard發佈的《2025年美國人如何儲蓄》報告,2025年「困難提取」(401(k) hardship withdrawals — 因財務困難而提前提取)的比例升至6%的歷史新高,高於2024年的4.8%,而在疫情前大約只有2%。

這一增長標誌著自2018年美國國會放寬相關規定以來,困難提取已連續第六年上升。當時政策取消了參與者必須先申請401(k)貸款才能提取資金的要求。

Vanguard表示,困難提取的中位金額約為1900美元,主要用於:

  • 避免房屋被止贖或驅逐(36%)
  • 支付醫療費用(31%)
  • 支付學費(13%)

報告稱:「鑒於現在申請困難提取更加容易,同時自動加入機制也讓更多員工,尤其是低收入群體,開始進行退休儲蓄,因此困難提取略有增加並不令人意外。」

報告還指出:「對於一小部份面臨財務壓力的員工來說,困難提取可能充當了一種安全網,如果沒有養老金計劃中的自動化機制,他們原本可能無法獲得這樣的緩衝。」

報告顯示,在生活成本危機持續的背景下,當前美國經濟的K型仍在延續且看不到結束跡象。財務狀況最脆弱的人群被迫動用401(k)和退休賬戶,以維持基本生活。

業內人士指出,從401(k)中取錢已經成為獲取額外資金最容易的方式之一。近一半美國人拿不出1000美元應對突發開支——沒有應急儲蓄,也沒有可用信用額度,什麼都沒有。

研究表明,美國人在退休儲蓄方面落後於平均水平。根據美國國家退休保障研究所2026年發佈的一份報告,美國勞動年齡人口的退休儲蓄中位數僅為1000美元。

該數據涵蓋了擁有退休計劃儲蓄的人以及那些無法參加僱主提供的退休計劃的人。

美國退休人員協會 (AARP) 的另一份報告發現,越來越多的老年人(約佔退休人員的 7%)在退休後重返工作崗位,理由是面臨經濟壓力。

Filed Under: 新聞, 美國新聞 Tagged With: 401(k), 退休, 退休帳戶

美國人提前支取退休金的比例創紀錄

March 12, 2026 by WA Chinese Post Leave a Comment

最新數據顯示,由於財務挑戰,去年提取401(k)退休儲蓄作為困難補助的美國人數量創下歷史新高。

Vanguard Group報告稱,2025年,由該公司管理的401(k)計劃參與者中有6%進行了困難提取(不可償還,需繳稅,且在未滿59½歲時通常會產生10%的罰款),高於2024年的4.8%。這一數字也遠高於疫情期間每年約2%的平均水平。

報告指出,困難提取可能是財務壓力的一個跡象,勞動者們將401(k)計劃作為安全網,用以幫助支付意外開支或緊急費用。

Vanguard Group補充說,申請401(k)計劃困難提取的流程已變得更加簡便,這或許可以解釋提取行為的增加。

該公司寫道:「考慮到現在申請困難提取更加容易,而且自動註冊機制正幫助更多員工(尤其是低收入員工)為退休儲蓄,出現適度增長並不令人意外。」

根據Vanguard Group的數據,避免房屋止贖、被驅逐以及支付醫療費用是401(k)參與者進行困難提取的主要原因,而提取金額的中位數為1900美元。

報告發現,2025年全年,參與者專注於財務目標,並且由於市場表現積極,平均賬戶餘額增長了13%。45%的401(k)參與者自行提高了繳費率,或通過自動年度增長機制提高了繳費率。

Vanguard Group表示,「雖然有某些跡象表明部分員工面臨更大的財務壓力,但計劃設計和參與者行為的廣泛趨勢依然強勁。」並指出自動繳款促進了儲蓄和投資成果。

作為困難提取的替代方案,401(k)貸款的使用保持平穩,且仍低於疫情期間的水平。

美國國會於2018年改革了401(k)困難提取流程,取消了計劃參與者必須先貸款才能提取的要求,使得提取更加容易。Vanguard Group發現,自該變革實施後,困難提取已連續六年上升。

Filed Under: 新聞, 美國新聞 Tagged With: 401(k), 貸款, 退休

工作收入不高也有退休福利 最低領取資格一覽

January 23, 2026 by WA Chinese Post Leave a Comment

即使在工作期間收入不高,仍然很可能有資格從美國社會保障局(SSA)領取退休福利。

目前,社會保障局在計算退休福利時,採用的是「最高35年收入」的方式。這意味著,如果一名勞動者繳納社安稅的年限不足35年,退休後通常無法領取最高額度的福利。

不過,即便只工作了這35年中的一小部分時間,甚至長期從事低收入工作,大多數人通常仍有資格領取最低月度福利。

據社會保障局官方表述,自1972年起,該局推出了一項名為「特別最低福利(Special Minimum Benefit)」的制度,旨在為長期低收入勞動者提供足夠的福利。

與依據退休人員最高收入年份計算的傳統社安福利不同,「特別最低福利」——有時也稱為「特別最低基本保險金額(Special Minimum Primary Insurance Amount)」僅根據受益人在「受保工作」中的工作年限來確定。

所謂「受保工作」,是指工資中扣繳了社安稅的工作。

要符合「特別最低福利」資格,勞動者至少需要有11年受保工作經歷。未達到這一門檻的人,可能無法領取個人社安退休福利,但仍有可能符合其他項目,例如遺屬福利或補充保障收入(SSI)。

「特別最低福利」金額是多少?

截至2026年1月,擁有11年受保工作經歷的退休人員,其特別最低福利為每月53.50 美元。隨著受保工作年限的增加,金額也會逐年提高。如果一名低收入勞動者在受保工作中累計30年,其特別最低福利最高可達每月1,123.70美元。

領取年齡同樣會影響最終金額。若在62歲(最早可領取年齡)開始領取,金額會略低;若等到67歲(法定全額退休年齡),則可領取更高金額。

但與傳統按工資指數計算的社安福利不同,「特別最低福利」無法通過延遲至67歲以後領取來進一步提高金額。

「特別最低福利」還有一個重要限制:幾乎已經沒有新退休人員符合這一福利資格。

近年來,符合領取條件的美國人數不斷減少,原因並非他們未能達到「受保工作」的11年門檻,而是因為自1972年該制度設立以來,美國勞動力的工資增長普遍超過了物價漲幅,使得低收入勞動者越來越有資格享受傳統社會保障福利。

社會保障局此前在其官網發佈的歷史報告中曾預計,「特別最低福利」制度將逐漸變得「過時」。

一名社會保障局代表解釋稱: 「對於在2024年及之後年滿62歲的勞動者來說,理論上已不可能再按特別最低福利方式領取社安金。這是因為從那一時間點開始,按正常工資指數計算的方法所提供的福利金額會更高。」

該代表補充說,在現行計算方式下,收入最低的勞動者通常能領取比「特別最低福利」高出數百美元的月度金額。

儘管如此,仍有部分現有受益人繼續領取「特別最低福利」,且今後也將繼續發放。

在2024年之前退休、並已符合該福利條件的低收入勞動者,只要仍具備資格,就可以持續領取。

社會保障局未透露目前具體有多少人仍在領取「特別最低福利」。但政府此前披露的數據指出,受益人數已從1990年代初期的約20萬人,下降至2020年12月的不足3萬人。

社會保障局發言人還確認,領取「特別最低福利」的退休人員無法轉用更優惠的計算公式,儘管工作經歷相似的受益人現可獲得更高額的福利金。

該發言人表示:「在2024年之前年滿62歲的退休人員,其‘特別最低福利’通常無法重新計算,因為該福利是根據其工作期間適用的規則和門檻確定的。年長退休人員提高‘特別最低福利’的方式,只有年度生活成本調整,或向社會保障局更正其收入記錄中的任何錯誤。」

(From AARP)

Filed Under: 新聞, 美國新聞 Tagged With: SSA, SSI, 退休, 退休福利

  • Go to page 1
  • Go to page 2
  • Go to page 3
  • Go to Next Page »

Primary Sidebar

亞太文化中心專欄

亞太文化中心攜手沖繩縣人會 10月17日舉辦沖繩文化日

… [繼續閱讀……] about 亞太文化中心攜手沖繩縣人會 10月17日舉辦沖繩文化日

亞太文化中心喜迎30週年 舉辦盛大慶祝晚宴

現在報名參加   … [繼續閱讀……] about 亞太文化中心喜迎30週年 舉辦盛大慶祝晚宴

亞太文化中心第二屆年度「菲律賓日」 BAYANIHAN:世代傳承

… [繼續閱讀……] about 亞太文化中心第二屆年度「菲律賓日」 BAYANIHAN:世代傳承

楚雪韓國節CHUSEOK KOREAN FESTIVAL

10th Annual Chuseok in Tacoma—September 19th, 2026 Asia Pacific Cultural Center 4851 S Tacoma Way, Tacoma, WA 98409 6th Annual Chuseok in Gig Harbor—September 26th, 2026 Skansie Brothers … [繼續閱讀……] about 楚雪韓國節CHUSEOK KOREAN FESTIVAL

點擊閱讀相關文章

社區活動 / 文藝訊息

生活訊息

CISC將家庭聚集在一起參加中秋節 仁人服務社於9月19日以文化、學習和社群為中心的活動慶祝中秋節。慶祝活動集結了45名兒童、40名成年人以及20多名工作人員和志願者。 … [繼續閱讀……] about 生活訊息

活動報導

日本日 10月10日(上午10點至下午5點)。邀請公眾參加在Bellevue College, 3000 Landerholm Circle SE in Bellevue. … [繼續閱讀……] about 活動報導

更多社區活動 / 文藝訊息

Copyright © 2026 · News Pro on Genesis Framework · WordPress · Log in